Analyses · Finances publiques
Financement des SDIS : ce que révèlent les comptes
Entre 2018 et 2025, l'investissement des SDIS progresse beaucoup plus vite que leur autofinancement. Analyse de la dette, des contributions locales et de la place de l'État.
Le 27 juillet 2026, Départements de France a appelé l'État à revoir les règles de financement des services départementaux d'incendie et de secours. L'analyse des comptes agrégés des SDIS entre 2018 et 2025 montre une situation encore maîtrisée, mais aussi un écart croissant entre l'effort d'investissement et les ressources locales qui financent le fonctionnement courant.
La demande ne porte donc pas seulement sur une enveloppe supplémentaire. Elle remet en cause la répartition même de l'effort financier. Aujourd'hui, les collectivités assurent l'essentiel du fonctionnement courant des SDIS, alors que plusieurs risques ont désormais une dimension nationale. Départements de France avance notamment trois pistes : augmenter la part de taxe spéciale sur les conventions d'assurance, créer une ressource fiscale additionnelle ou mieux compenser les interventions sanitaires réalisées hors du coeur historique des missions des pompiers.
L'État n'est pourtant pas absent du dispositif. À la suite des incendies de 2022, il a engagé 150 millions d'euros dans les pactes capacitaires, au sein d'un programme global de 250 millions. Il prend aussi en charge les moyens nationaux, notamment les avions bombardiers d'eau, les hélicoptères, les unités militaires de la sécurité civile et la coordination des renforts.
Le débat est donc plus subtil qu'une opposition entre un État qui ne financerait rien et des départements qui assumeraient tout. La question est plutôt de savoir si les interventions nationales, souvent ciblées sur l'urgence ou l'équipement, répondent durablement à la hausse des charges supportées chaque année par les SDIS.
Quatre repères en 2025
- 5,75 milliards d'euros de recettes réelles de fonctionnement.
- 9,2 % de taux d'épargne brute, contre 10,7 % en 2018.
- 3,18 années de capacité de désendettement.
- 5,44 milliards d'euros de contributions de fonctionnement versées par les collectivités.
Des budgets en hausse, mais des dépenses légèrement plus dynamiques
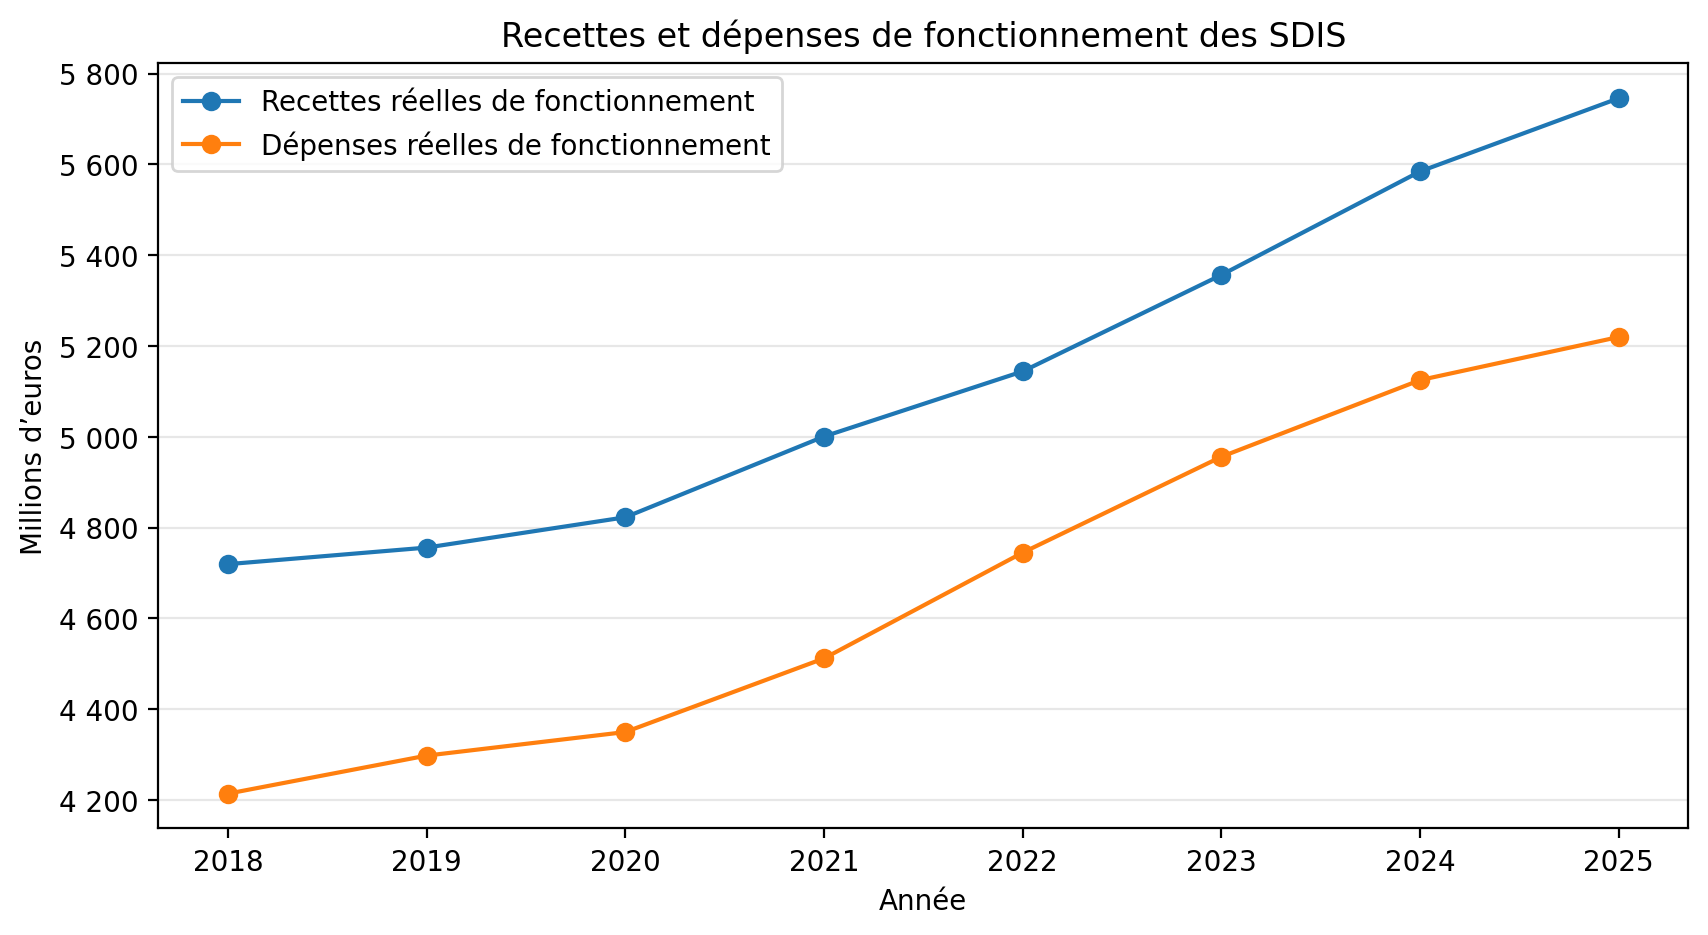
Entre 2018 et 2025, les recettes réelles de fonctionnement des SDIS passent de 4,72 à 5,75 milliards d'euros. Sur la même période, les dépenses progressent de 4,21 à 5,22 milliards. Les deux courbes restent proches, mais les dépenses augmentent un peu plus vite, avec une hausse de 23,9 %, contre 21,7 % pour les recettes.
Pris isolément, cet écart peut paraître limité. Sur plusieurs exercices, il réduit pourtant progressivement les marges de manoeuvre. Les frais de personnel passent de 3,46 à 4,32 milliards d'euros et représentent désormais un peu plus de 75 % des recettes de fonctionnement. Autrement dit, trois euros sur quatre sont déjà mobilisés par les rémunérations, les indemnités et les charges associées.
Cette structure n'a rien d'anormal puisqu'un service de secours repose d'abord sur des femmes et des hommes disponibles à toute heure. Elle rend néanmoins le budget peu flexible. Les effectifs, les gardes, la formation, le maintien en condition opérationnelle des véhicules ou l'entretien des casernes ne peuvent pas être réduits rapidement sans conséquence directe sur la qualité de la réponse opérationnelle.
Une progression de l'investissement que l'autofinancement ne couvre pas entièrement
L'épargne brute mesure la ressource dégagée par la section de fonctionnement après paiement des charges courantes. Elle constitue le premier levier pour rembourser le capital de la dette et financer les équipements, avant de recourir aux subventions, à la trésorerie ou à de nouveaux emprunts.
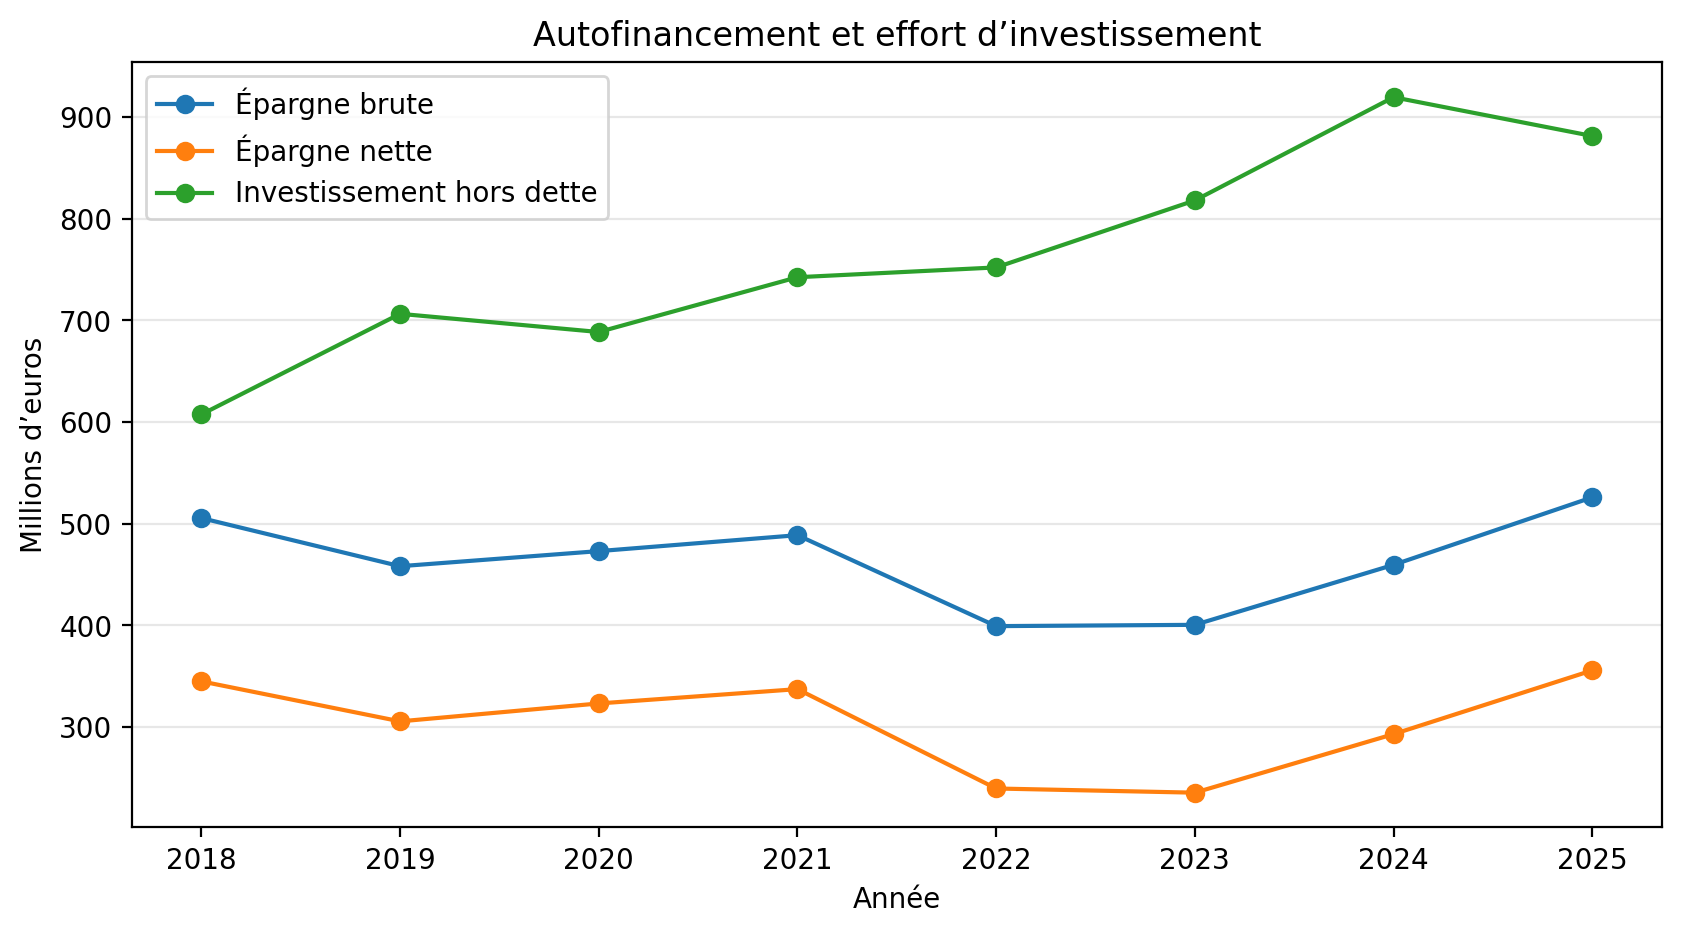
En 2018, les SDIS dégagent 505,5 millions d'euros d'épargne brute. En 2025, ce montant atteint 526 millions. La hausse n'est que de 4 %, alors que les recettes de fonctionnement ont progressé de plus de 21 %. En euros courants, la marge semble donc préservée mais, rapportée à la taille des budgets, elle s'est resserrée.
Le taux d'épargne brute passe ainsi de 10,7 % à 9,2 %. Le niveau reste correct à l'échelle nationale, mais la trajectoire appelle à la vigilance. La tension a été plus visible en 2022 et 2023, lorsque l'épargne brute est retombée autour de 400 millions d'euros sous l'effet de l'inflation, des revalorisations et du renchérissement des équipements.
Parallèlement, l'investissement hors remboursement de la dette progresse de 607,5 à 881,4 millions d'euros, soit environ 45 %. Ce décalage est au centre du sujet. Les SDIS investissent nettement plus, notamment pour renouveler les véhicules, moderniser les centres de secours et renforcer les moyens de lutte contre les risques climatiques, sans que leur capacité d'autofinancement augmente au même rythme.
Une dette maîtrisée, mais qui repart progressivement à la hausse
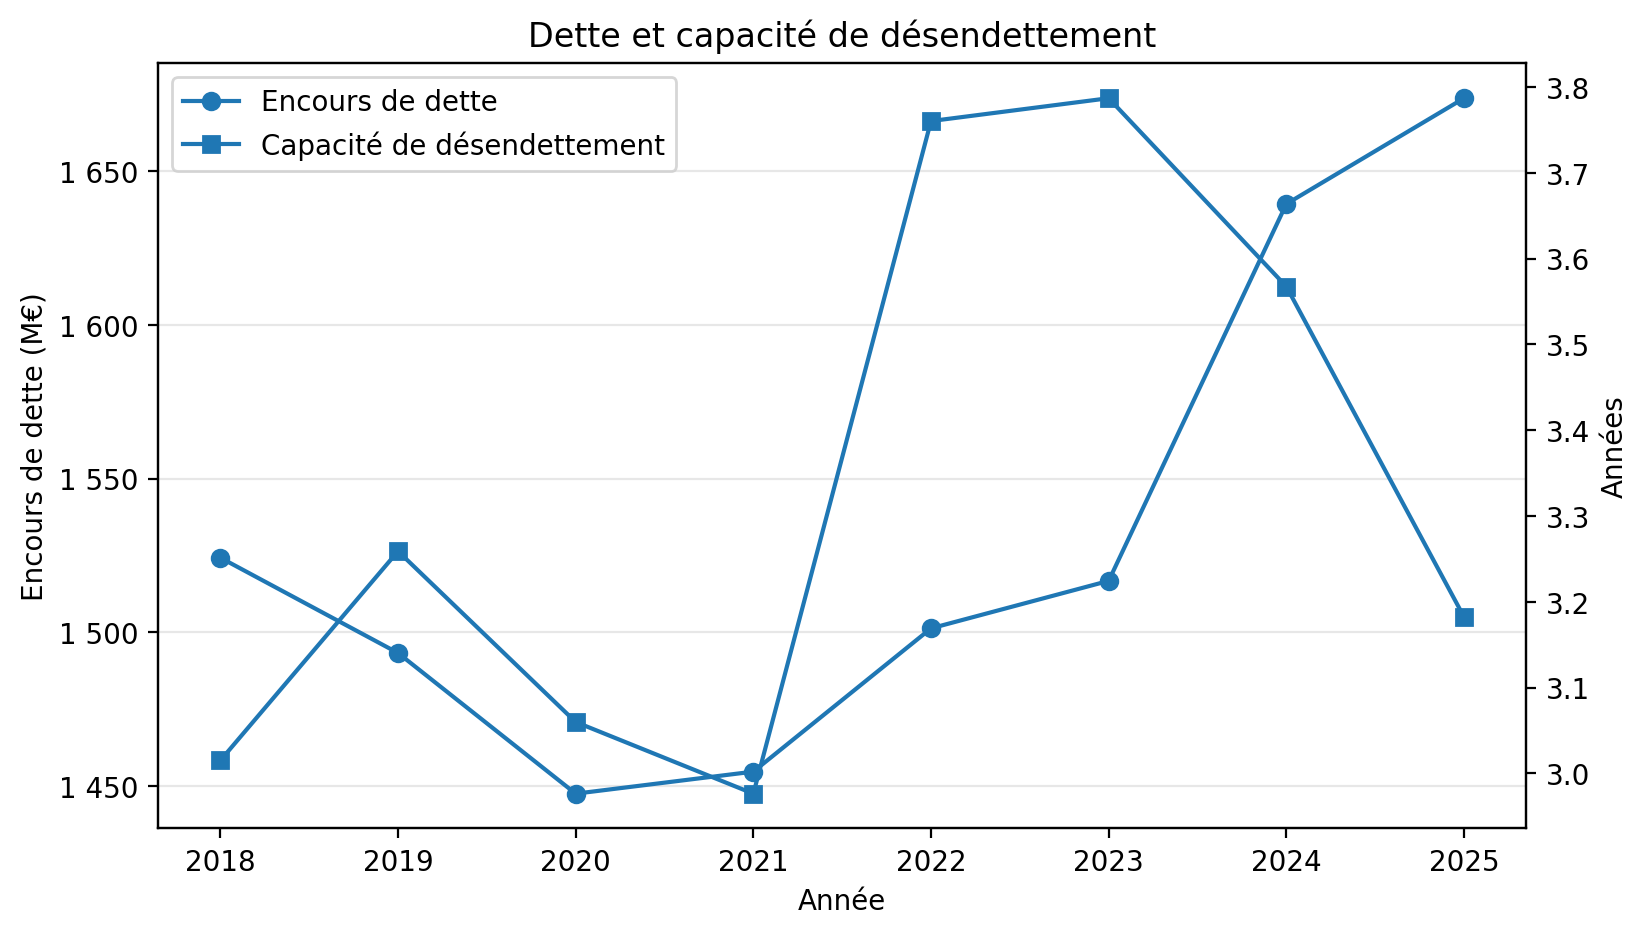
À première vue, la dette ne constitue pas le point faible des SDIS. L'encours passe de 1,52 milliard d'euros en 2018 à 1,67 milliard en 2025, soit une progression inférieure à 10 %. Comme les recettes ont augmenté plus rapidement, le ratio d'endettement recule de 32,3 % à 29,1 %.
La capacité de désendettement s'établit à 3,18 années en 2025. Cela signifie, de manière théorique, que les SDIS pourraient rembourser l'ensemble de leur dette en un peu plus de trois ans en y consacrant toute leur épargne brute. Ce niveau ne traduit pas une situation de fragilité financière générale.
Les charges d'intérêts restent elles aussi contenues et représentent 39,4 millions d'euros en 2025, soit moins de 0,7 % des recettes réelles de fonctionnement. Le risque se situe donc moins dans le stock de dette actuel que dans sa trajectoire future. Si les besoins d'investissement restent élevés et que les concours publics n'augmentent pas, l'emprunt pourrait prendre une place plus importante dans le financement des équipements.
Une capacité de financement devenue plus irrégulière depuis 2022
Le rapprochement entre les recettes hors emprunts et les dépenses hors remboursement du capital donne une lecture complémentaire. Il permet d'identifier si, sur un exercice, les SDIS dégagent une capacité de financement ou s'ils doivent mobiliser leur trésorerie et l'emprunt pour boucler leurs opérations.
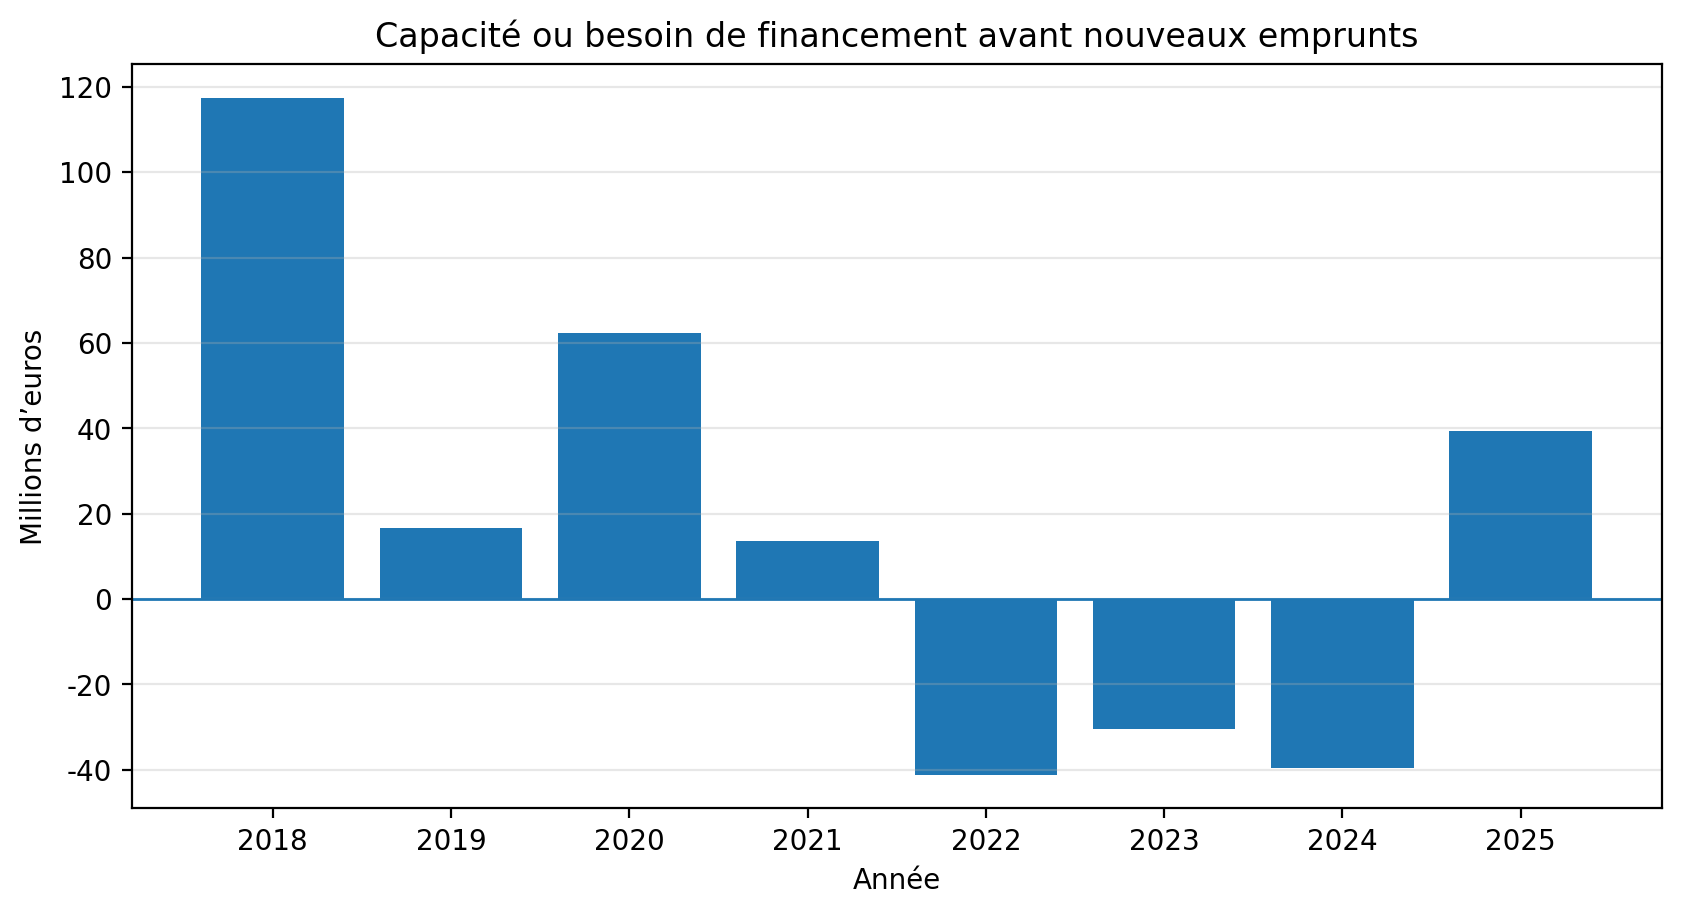
La situation reste positive jusqu'en 2021, puis se dégrade pendant trois exercices consécutifs avec un besoin de financement de 41,2 millions d'euros en 2022, de 30,6 millions en 2023 et de 39,7 millions en 2024. L'année 2025 marque un redressement, avec une capacité positive de 39,4 millions.
Ce retour dans le positif est encourageant, mais il ne suffit pas encore à établir une tendance durable. Il intervient après trois années de tension et dans un contexte où l'effort d'équipement demeure élevé. La situation nationale reste donc équilibrée, mais moins confortable et plus sensible aux aléas qu'au début de la période.
Le fonctionnement repose presque entièrement sur les collectivités
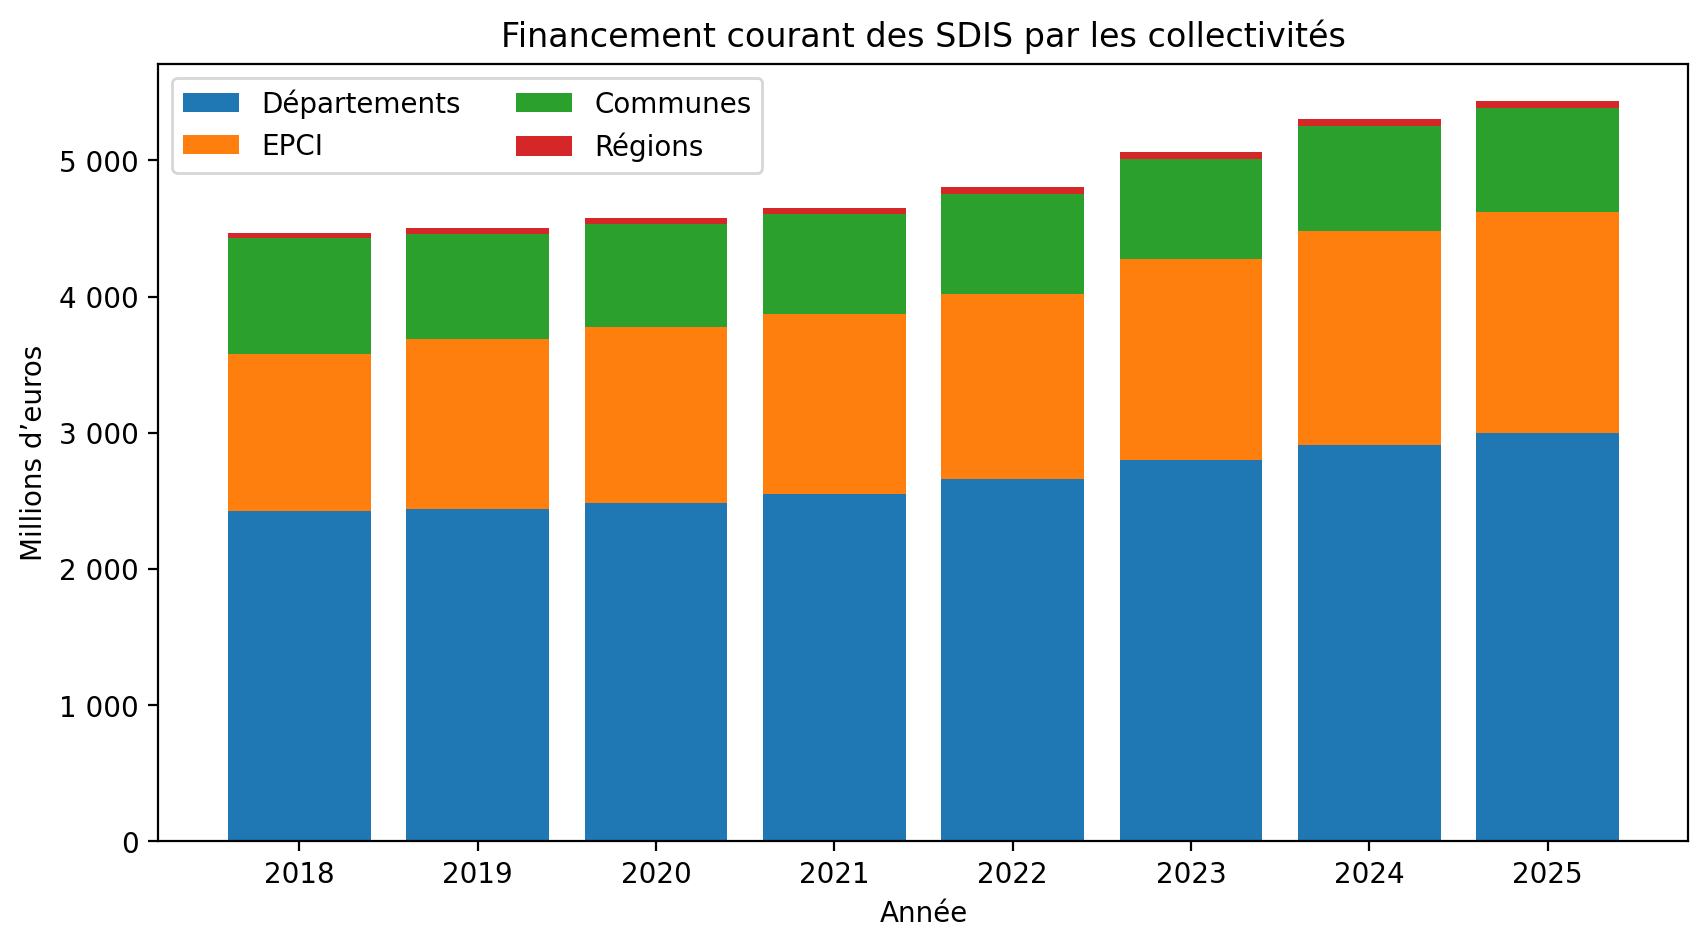
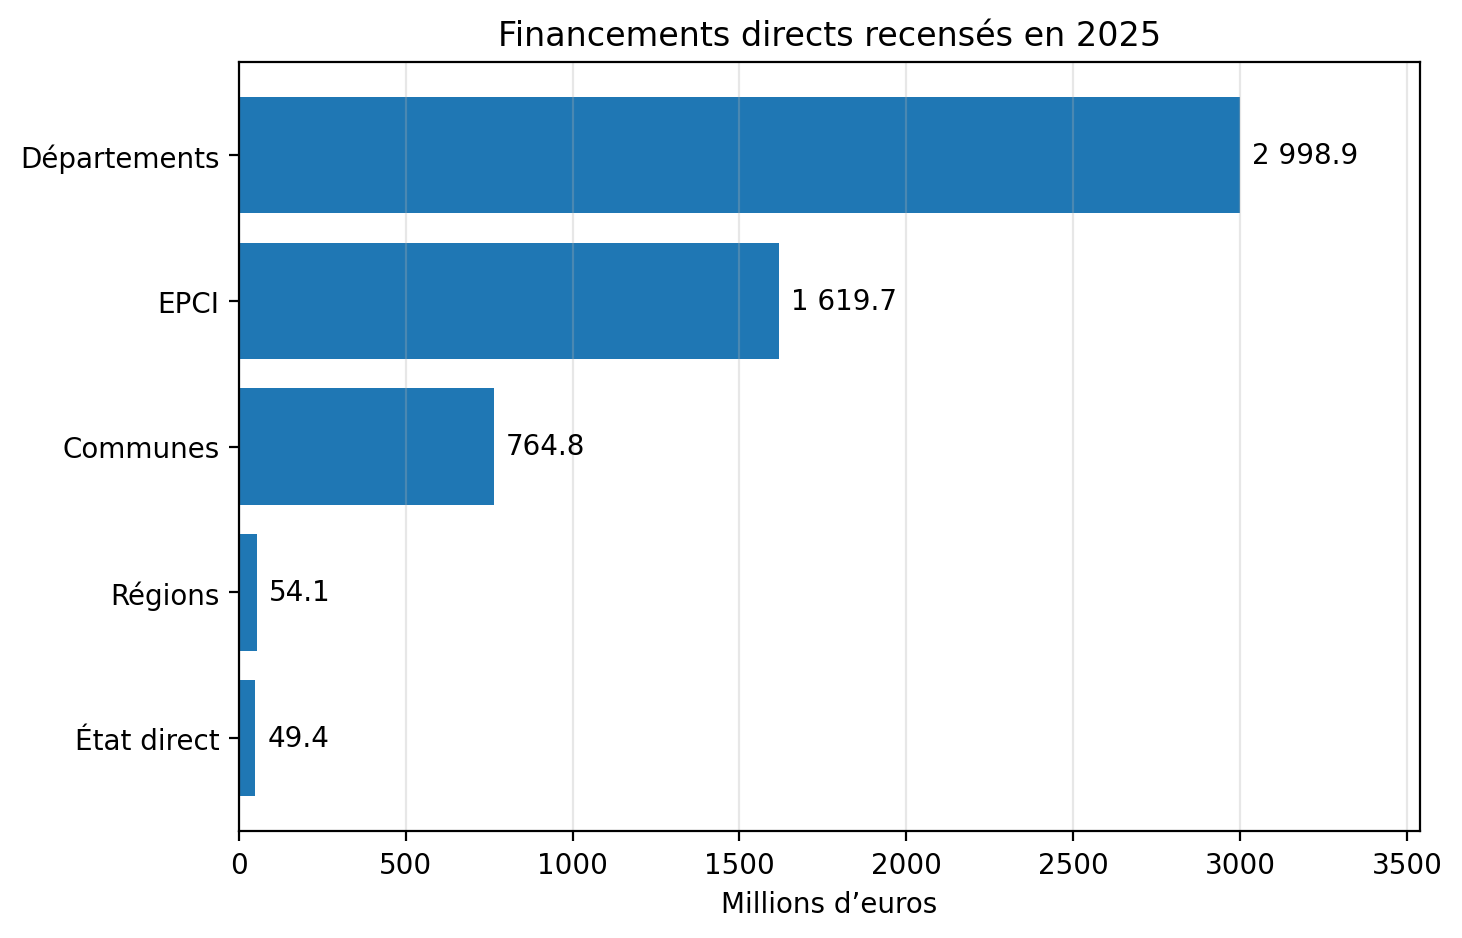
C'est sur la répartition des financements que l'appel de Départements de France trouve son argument le plus solide. En 2025, les contributions de fonctionnement versées par les collectivités atteignent environ 5,44 milliards d'euros. Elles financent l'essentiel des charges permanentes des SDIS.
Les départements versent près de 3 milliards d'euros, les EPCI 1,62 milliard, les communes 764,8 millions et les régions 54,1 millions. Entre 2018 et 2025, la contribution départementale augmente de 574 millions d'euros, soit près de 24 %. Celle des EPCI progresse encore davantage, de 464 millions, soit environ 40 %. Le financement local s'est donc non seulement accru, il s'est aussi progressivement déplacé vers les intercommunalités.
La diminution de la contribution directe des communes ne doit pas être interprétée comme un retrait des territoires. Elle reflète en grande partie les transferts de charges et la montée en puissance des EPCI. Au total, le bloc local reste pleinement mobilisé, avec une responsabilité financière très largement supérieure à celle de l'État dans les comptes propres des SDIS.
Une intervention de l'État réelle, mais principalement ciblée
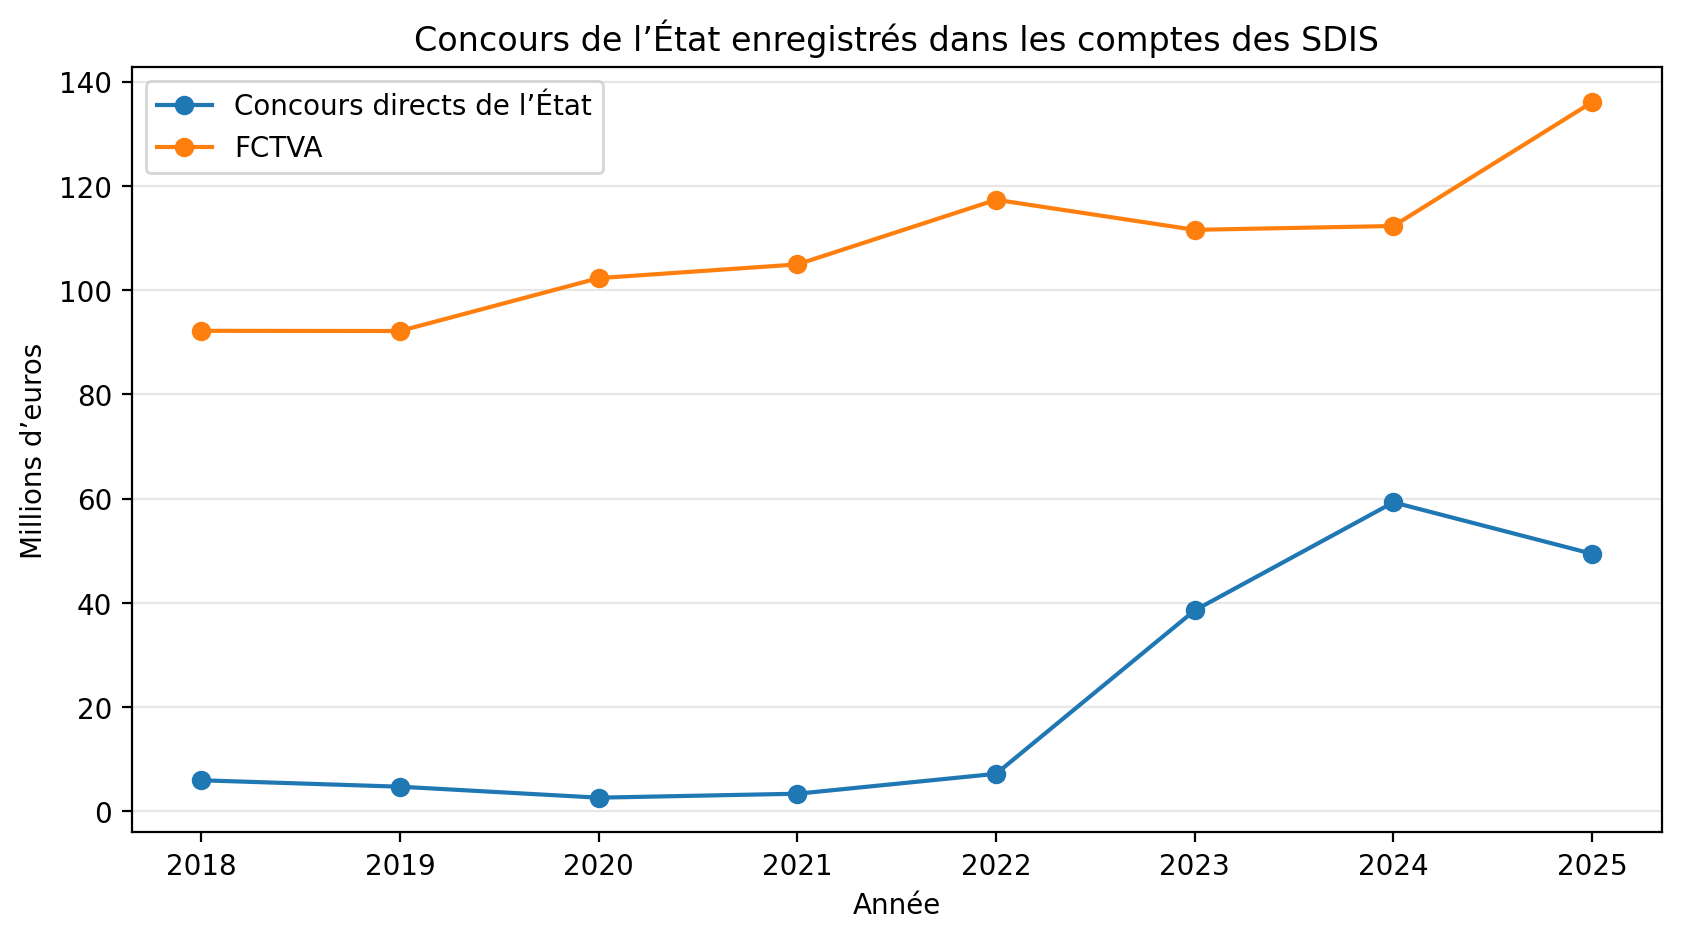
Les concours directement enregistrés comme provenant de l'État passent de 5,9 millions d'euros en 2018 à 49,4 millions en 2025. Ce total réunit les concours de fonctionnement de l'État et les subventions d'investissement reçues de l'État. La progression est nette, surtout depuis les pactes capacitaires. Elle reste cependant modeste au regard des 5,44 milliards d'euros de contributions locales.
Le FCTVA représente par ailleurs 136,1 millions d'euros. Il soutient l'investissement en compensant une partie de la TVA payée sur les équipements, mais il ne constitue ni une dotation libre d'emploi ni une ressource destinée au fonctionnement courant des SDIS.
La comparaison doit néanmoins rester honnête. Les avions bombardiers d'eau, les hélicoptères, les unités militaires de la sécurité civile, la coordination nationale ou certains systèmes numériques sont financés hors des budgets des SDIS. L'effort complet de l'État est donc supérieur aux seuls montants visibles dans leurs comptes.
Cette précision ne change pas le fond du constat. L'État intervient surtout sur les moyens nationaux, les crises majeures et certains programmes d'investissement. Les collectivités financent, année après année, les dépenses qui font fonctionner le service (personnels, gardes, casernes, carburant, entretien, formation et une grande partie des équipements terrestres).
La demande des départements est-elle financièrement fondée ?
L'analyse financière ne montre pas un effondrement généralisé des comptes des SDIS. En 2025, leur épargne se redresse, la dette demeure soutenable et la capacité de désendettement reste proche de trois ans. À l'échelle nationale, la situation financière apparaît maîtrisée.
Mais cette lecture agrégée ne suffit pas. Elle masque les différences d'exposition entre les territoires, les écarts de richesse fiscale, les variations de coûts et la capacité très inégale des départements à augmenter leurs contributions.
Surtout, elle met en évidence un déséquilibre structurel relatif à l'adaptation à un risque climatique qui dépasse les frontières départementales, restant financée en grande partie par des ressources locales.
La demande de Départements de France est donc légitime sur le principe. Le besoin de financement n'est pas seulement lié à une mauvaise situation financière actuelle. Il résulte de la nécessité de préparer des dépenses futures auxquelles les mécanismes existants ne répondent que par des plans ponctuels.
Les pactes capacitaires ont permis d'accélérer les investissements après les incendies de 2022. Ils constituent une réponse utile, mais ne règlent pas durablement le financement des personnels, de l'entretien des équipements, de la formation et du renouvellement futur des matériels.
Une réforme équilibrée devrait répondre à trois conditions.
- Garantir des ressources stables, et non une succession d'enveloppes exceptionnelles décidées après chaque crise.
- Tenir compte de l'exposition réelle des territoires, afin d'éviter que certaines collectivités supportent seules des équipements qui bénéficient régulièrement à des renforts interdépartementaux ou nationaux.
- Clarifier la prise en charge des missions sanitaires qui mobilisent les SDIS sans toujours relever directement de leurs missions propres.
L'augmentation de la TSCA affectée aux départements semble, à cet égard, plus cohérente qu'une nouvelle taxe locale sur le foncier bâti. La première établit un lien entre l'assurance des risques et le financement des secours. La seconde ferait peser une charge supplémentaire sur les propriétaires, avec des effets variables selon les territoires et sans garantie d'une véritable péréquation nationale.
Le PLF 2027, premier test d'un changement de modèle
La préparation du projet de loi de finances pour 2027 est désormais engagée. Le prochain budget constituera donc un premier test. L'État choisira-t-il de prolonger des aides décidées après les crises, ou de faire évoluer plus profondément le partage du financement de la sécurité civile ?
La réponse ne se résume pas au montant d'une nouvelle enveloppe. Elle dépendra de la nature de la ressource, de sa stabilité dans le temps, de son affectation au fonctionnement ou à l'investissement et des mécanismes de solidarité entre départements.
Au fond, une question demeure. Un risque climatique devenu national peut-il continuer à dépendre principalement de la capacité budgétaire de chaque territoire ? Le PLF 2027 ne réglera probablement pas à lui seul l'ensemble du sujet. Mais il montrera si l'État souhaite simplement accompagner le système actuel, ou commencer à en modifier réellement l'équilibre.
Précautions de lecture
- Les données sont agrégées au niveau national. Elles ne décrivent pas la situation particulière de chaque SDIS.
- Les montants sont présentés en euros courants et ne sont pas corrigés de l'inflation.
- Les moyens nationaux financés directement par l'État ne figurent pas dans les comptes propres des SDIS.
- Les comparaisons doivent distinguer les ressources de fonctionnement, les subventions d'investissement et le FCTVA.
Cette analyse est un travail personnel préparé à partir des comptes agrégés publiés par l'OFGL et des sources institutionnelles présentées ci-dessous.
Sources et transparence
- Départements de France, appel à une réforme du financement des SDISCommuniqué du 27 juillet 2026 présentant le diagnostic et les propositions portées par les départements.
- Sécurité civile, lancement de la saison des feux de forêt 2026Source officielle pour les pactes capacitaires, les 150 millions d'euros apportés par l'État et les moyens nationaux.
- OFGL, comptes des SDIS 2012-2025Jeu de données principal. Agrégats calculés par l'OFGL à partir des balances comptables publiées par la DGFiP.
- OFGL, Cap sur les SDISRessource de contextualisation et de visualisation des finances des SDIS.
- Sécurité civile, statistiques des services d'incendie et de secours au 31 décembre 2025Données officielles sur les effectifs, l'activité opérationnelle et les moyens des services d'incendie et de secours.
- Direction du Budget, circulaires budgétaires relatives au PLF 2027Page officielle regroupant les circulaires de préparation du projet de loi de finances.